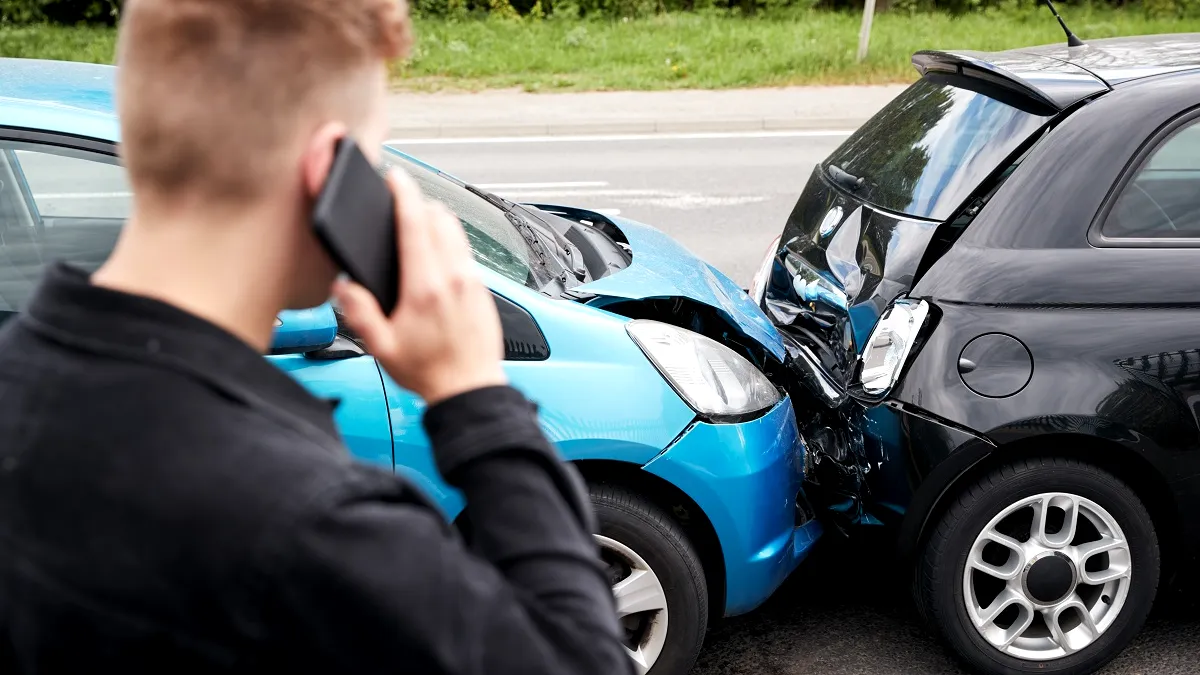
Un accident poate dura doar o secundă, însă evaluarea pagubelor este ceva mai complicată. O mașină grav avariată nu este declarată automat daună totală doar pentru că nu mai poate fi condusă sau pentru că reparația pare dificilă.
Încadrarea se face după constatarea avariilor și estimarea costurilor. Contează valoarea reparației, suma pentru care este asigurat vehiculul și, în anumite situații, cheltuielile necesare pentru transportarea mașinii și limitarea pagubelor.
În cazul asigurării My Car de la Allianz-Țiriac, despăgubirea depinde de acoperirile incluse în pachet, de împrejurările accidentului și de condițiile înscrise în poliță.
Un vehicul este încadrat ca daună totală în două situații: atunci când este furat în totalitate sau când este atât de grav avariat încât costurile calculate ating pragul stabilit prin contract.
În cazul unei avarii, se ia în calcul costul estimat al reparațiilor, stabilit printr-un deviz realizat înainte de demontarea mașinii. La această sumă se pot adăuga eventualele cheltuieli pentru transportarea vehiculului și cele generate de măsurile luate pentru limitarea pagubelor.
Dacă valoarea totală astfel calculată este egală sau depășește 75% din suma asigurată a vehiculului, dauna este considerată totală.
Prin urmare, aspectul mașinii nu este suficient pentru stabilirea încadrării. Un autoturism poate avea avarii vizibile importante, dar costul reparației să rămână sub prag. În același timp, un impact care nu pare spectaculos poate afecta componente costisitoare și poate duce valoarea reparației peste limita de 75%.
După notificarea evenimentului urmează constatarea. Cauzele, împrejurările accidentului și valoarea pagubelor pot fi stabilite prin examinarea vehiculului, fotografii, documentele disponibile sau o expertiză solicitată.
În nota de constatare sunt înscrise componentele avariate și soluțiile tehnice de reparație. Dacă, după demontarea mașinii, service-ul descoperă pagube care nu puteau fi observate inițial, trebuie solicitată o reconstatare. În lipsa acesteia, pot fi despăgubite doar elementele trecute în constatarea inițială.
Sunt considerate necesar de înlocuit piesele care nu mai pot fi reparate sau utilizate în siguranță din cauza gradului de avariere. Înlocuirea poate fi acceptată și atunci când repararea este posibilă, dar costă mai mult decât o piesă nouă.
Operațiunile suplimentare și piesele schimbate fără să fie înscrise în nota de constatare sau de reconstatare rămân în sarcina proprietarului.
În mod obișnuit, despăgubirea CASCO nu poate depăși suma asigurată înscrisă în poliță și nici valoarea pagubei.
În cazul unei daune totale, din valoarea despăgubirii pot fi reținute:
Valoarea epavei este stabilită pe baza celei mai mari oferte obținute prin sistemele specializate de evaluare online folosite de asigurător.
Dacă polița este cesionată, de exemplu în cazul unui vehicul finanțat, sau dacă în contract este menționat un alt beneficiar, despăgubirea este plătită potrivit instrucțiunilor cesionarului sau beneficiarului.
Producerea unei daune totale determină și încetarea contractului CASCO.
Valoarea unei mașini se poate modifica în timp. Din acest motiv, suma pentru care vehiculul este asigurat poate fi mai mică decât prețul trecut pe factura de achiziție.
Aici poate interveni protecția prețului de achiziție, inclusă în pachetul Max. În cazul unei daune totale provocate de un eveniment asigurat, această acoperire permite acordarea unei despăgubiri peste suma asigurată a vehiculului.
Diferența dintre prețul menționat în factura emisă de un dealer autorizat și suma asigurată din poliță poate fi inclusă în despăgubire. Pe scurt, protecția poate diminua diferența dintre valoarea pentru care este asigurată mașina la momentul accidentului și prețul plătit atunci când aceasta era nouă.
Acoperirea nu este însă disponibilă automat pentru orice vehicul. Protecția prețului de achiziție este inclusă în pachetul Max începând din al doilea an de asigurare a unui autoturism nou, dacă mașina a fost asigurată la Allianz-Țiriac încă din anul achiziției.
Primii pași sunt legați de siguranță. Pornește luminile de avarie, instalează triunghiul de avertizare și folosește vesta reflectorizantă. Dacă este posibil, scoate vehiculul în afara carosabilului pentru a nu bloca circulația și pentru a reduce riscul unui alt accident.
Poliția trebuie contactată dacă există victime sau persoane rănite, dacă au fost avariate și alte bunuri, dacă există suspiciunea unei infracțiuni ori dacă celălalt șofer refuză completarea constatării amiabile sau prezentarea documentelor.
Atunci când situația permite, fotografiază poziția vehiculelor, avariile, indicatoarele și celelalte elemente relevante. Notează data, ora și locul accidentului, datele mașinilor implicate și informațiile persoanelor care au asistat la eveniment.
Pentru celelalte riscuri asigurate, în afara situațiilor pentru care sunt prevăzute termene diferite, notificarea trebuie făcută în cel mult trei zile lucrătoare. Dauna poate fi notificată online, prin aplicația mobilă sau telefonic la Centrul de Daune.
Pentru deschiderea dosarului pot fi solicitate detaliile accidentului, certificatul de înmatriculare, permisul și actul de identitate ale persoanei care conducea mașina, precum și documentele eliberate de Poliție sau formularul de constatare amiabilă.
Pot fi necesare și datele bancare pentru plata despăgubirii, o împuternicire dacă dosarul este deschis de altă persoană decât asiguratul și alte documente relevante pentru stabilirea cauzei și încadrarea evenimentului.
Termenul maxim de plată pentru acoperirile CASCO, cu excepția furtului, este de 15 zile lucrătoare de la furnizarea tuturor documentelor solicitate. Acesta poate fi prelungit până la cel mult 90 de zile calendaristice dacă sunt necesare cercetări suplimentare și se așteaptă răspunsuri de la autorități sau experți.
Un singur impact poate produce avarii suficient de costisitoare pentru ca repararea mașinii să nu mai fie justificată în limitele contractului. Totuși, încadrarea nu se face după prima impresie, ci după constatare, evaluarea costurilor și raportarea lor la suma asigurată. Iar atunci când sunt îndeplinite condițiile pentru protecția prețului de achiziție, poate conta și suma plătită inițial pentru mașină.
Încadrarea ca daună totală, valoarea despăgubirii, reținerile și aplicarea protecției prețului de achiziție depind de împrejurările evenimentului și de condițiile poliței.
Acest articol face parte din „Într-o secundă”, un proiect editorial ProMotor realizat în colaborare cu Allianz-Țiriac, dedicat situațiilor care pot schimba, într-un moment, viața unui șofer.
Conținut editorial asistat de inteligența artificială.