
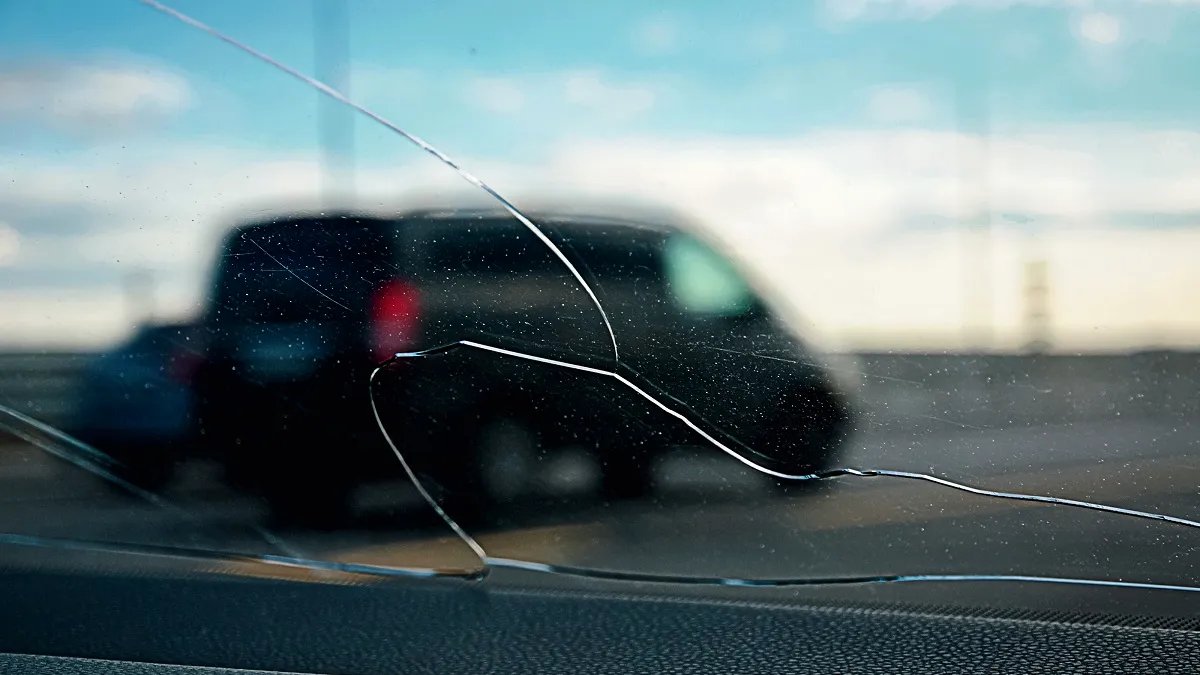
Conduci pe un drum național sau pe autostradă, iar de la mașina din față este proiectată o piatră. Se aude o lovitură scurtă, dar parbrizul pare întreg. La următoarea oprire observi un punct sau o fisură în sticlă.
Incidentul s-a produs într-o secundă, însă de aici apar mai multe întrebări: parbrizul poate fi reparat sau trebuie înlocuit, ce faci dacă mașina nu mai poate continua deplasarea și în ce condiții poate interveni asigurarea?
Răspunsul nu poate fi stabilit doar dintr-o privire. Soluția este decisă după constatarea avariei, iar acoperirea depinde de pachetul ales și de condițiile înscrise în polița de asigurare.
Când vorbim despre o daună produsă unui element vitrat, primul lucru la care ne gândim este parbrizul. Protecția poate viza însă și alte suprafețe din sticlă ale vehiculului.
În această categorie intră:
Acoperirea este disponibilă prin pachetele Extra și Max ale asigurării My Car, poate suporta costurile de reparare sau, după caz, de înlocuire a acestor componente atunci când sunt avariate în urma unui eveniment accidental.
Protecția se aplică daunelor produse exclusiv parbrizului sau celorlalte suprafețe vitrate ca urmare a unui accident, a căderii unor corpuri, a furtului, a tentativei de furt sau a vandalismului.
Faptul că o piatră a lovit parbrizul nu înseamnă însă că despăgubirea este acordată automat. Evenimentul trebuie notificat și analizat pentru a se stabili dacă se încadrează în riscul acoperit.
Documentele contractuale nu stabilesc o dimensiune, o formă sau o poziție exactă până la care o fisură poate fi reparată. Prin urmare, nu există în condițiile produsului un prag general care să permită șoferului să decidă singur dacă este suficientă repararea.
Soluția se stabilește în urma constatării. După evaluarea daunei este eliberată o notă în care sunt menționate elementele avariate și soluțiile tehnologice de reparație.
Dacă deteriorarea poate fi remediată prin reparare, nu mai este necesară înlocuirea întregului element vitrat. Există și un avantaj contractual important: franșiza înscrisă în poliță nu se aplică atunci când daunele sunt produse exclusiv elementelor vitrate și sunt remediate prin reparare, nu prin înlocuire.
Această regulă nu înseamnă că orice fisură poate fi reparată și nici că alegerea îi aparține exclusiv proprietarului. Soluția trebuie să corespundă rezultatului constatării și operațiunilor acceptate în dosarul de daună.
Dacă repararea nu este stabilită drept soluție, elementul vitrat poate necesita înlocuirea. Costurile de înlocuire pot fi acoperite atunci când avaria provine dintr-un eveniment asigurat și sunt îndeplinite condițiile contractuale.
În cazul înlocuirii, excepția de la aplicarea franșizei menționată pentru reparare nu mai este valabilă. Asta nu înseamnă că orice înlocuire presupune automat o anumită sumă suportată de client. Trebuie verificat dacă polița are înscrisă o franșiză și în ce condiții se aplică aceasta.
Decizia dintre reparare și înlocuire nu ar trebui luată înainte de constatare. Dacă proprietarul comandă lucrări sau schimbă geamul fără ca operațiunea să fie menționată în nota de constatare ori aprobată în cadrul dosarului, există riscul ca acele costuri să rămână în sarcina sa.
După ce observi fisura, este util să fotografiezi elementul afectat și să notezi împrejurările în care s-a produs incidentul. Aceste informații pot ajuta la stabilirea cauzei și a întinderii pagubei.
Elementele avariate trebuie păstrate nealterate până la efectuarea constatării. Asiguratul trebuie să furnizeze informațiile și documentele solicitate și să permită verificarea cauzei, împrejurărilor și dimensiunii daunei.
Dacă, în timpul reparației, sunt descoperite pagube care nu au putut fi observate inițial, poate fi solicitată o reconstatare. În lipsa acesteia, sunt despăgubite numai elementele trecute în nota de constatare.
Operațiunile suplimentare efectuate față de cele menționate în nota de constatare sau de reconstatare sunt suportate de asigurat.
O fisură nu înseamnă automat că mașina trebuie imobilizată. Dacă vehiculul nu mai poate fi pornit sau deplasat, poate fi solicitat serviciul de asistență rutieră.
Prin acoperirea de bază, situațiile în care sunt sparte elementele vitrate pot beneficia de:
Asistența de bază poate organiza transportul șoferului și al pasagerilor cu trenul, autobuzul sau taxiul până la un punct aflat la o distanță de cel mult 50 de kilometri.
Asistența rutieră extinsă, disponibilă începând cu pachetul Plus, adaugă și alte beneficii. În cazul spargerii geamurilor, aceasta poate include o mașină la schimb pentru șase zile, cazare sau întoarcerea acasă, servicii de mobilitate și informații, în condițiile prevăzute în contract.
Unele servicii sunt condiționate de organizarea tractării prin asigurător și de durata estimată a reparației. Beneficiile concrete trebuie verificate în polița deținută înainte de contractarea unor servicii pe cont propriu.
Evenimentul trebuie notificat în cel mult trei zile lucrătoare. Dauna poate fi anunțată online, prin aplicația mobilă sau telefonic.
Pentru deschiderea dosarului pot fi solicitate:
După notificare, un reprezentant Allianz-Țiriac îl contactează pe client pentru a-i comunica instrucțiunile privind constatarea daunei. În urma evaluării este emisă nota de constatare, documentul care stabilește elementele avariate și soluția de reparație.
În cazul unui parbriz fisurat, diferența dintre reparare și înlocuire nu este doar una tehnică. Ea poate influența și modul în care este aplicată franșiza.
Dacă sunt avariate exclusiv suprafețele vitrate, iar problema este rezolvată prin reparare, franșiza nu se aplică. Dacă elementul trebuie înlocuit, trebuie consultate condițiile concrete din poliță.
Acoperirea nu trebuie extinsă automat la alte componente ale mașinii. Protecția pentru elemente vitrate se referă la evenimente care produc daune exclusiv parbrizului, lunetei, geamurilor laterale, trapei sau plafonului din sticlă. Dacă incidentul a provocat și alte avarii, dosarul trebuie analizat în funcție de toate riscurile implicate și de pachetul contractat.
O piatră poate lovi parbrizul într-o secundă. Ceea ce urmează nu ar trebui decis însă la fel de repede. Fotografiază avaria, notifică evenimentul în termenul contractual și așteaptă constatarea înainte să repari sau să înlocuiești geamul.
Despăgubirea depinde de riscul acoperit, de circumstanțele evenimentului și de condițiile contractuale. Acoperirile, limitele și franșizele pot varia în funcție de pachet și de polița încheiată.
Acest articol face parte din „Într-o secundă”, un proiect editorial ProMotor realizat în colaborare cu Allianz-Țiriac, dedicat situațiilor care pot schimba, într-un moment, viața unui șofer.